Regnskap Norge: Fjern formuesskatten på arbeidende kapital
21.9.2026 08:10:31 CEST | Regnskap Norge | Pressemelding
Lavere formuesskatt er ikke nok. Så lenge norske eiere skattlegges for kapital som er bundet i bedrifter, investeringer og arbeidsplasser, svekkes både norsk eierskap og virksomhetenes mulighet til å investere. Regnskap Norge ber derfor Stortinget går lengre enn Skattekommisjonens forslag og avskaffe formuesskatten på arbeidende kapital.
Skattekommisjonens forslag om lavere formuesskatt er et skritt i riktig retning, men løser ikke hovedproblemet: Norske, personlige eiere må fortsatt betale skatt på verdier som er bundet i virksomheten – også når resultatene er svake og pengene trengs til investeringer. Kommisjonens innstilling er på høring med frist 24. september.
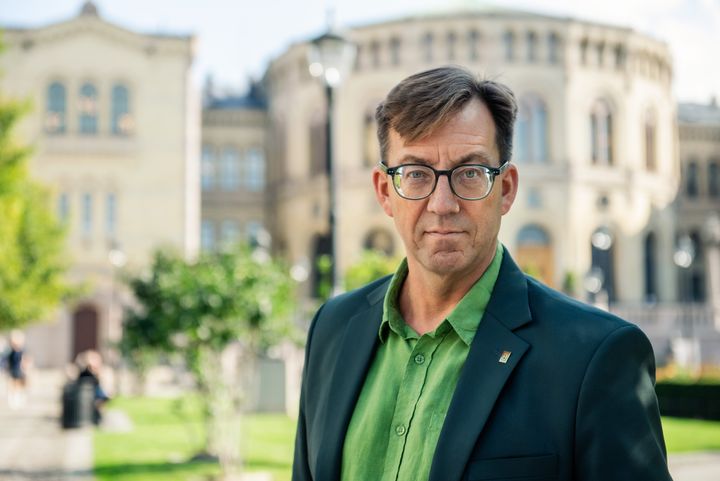
– Regnskap Norge støtter kommisjonens vektlegging av stabile rammevilkår og videreføring av selskapsskattesatsen og fritaksmetoden. Men kommisjonen går ikke langt nok. Arbeidende kapital bør skjermes fra formuesskatt, sier Rune Aale-Hansen, administrerende direktør i Regnskap Norge.
Skatt på kapital som skaper arbeidsplasser
Skattekommisjonen foreslår å videreføre formuesskatten med en lavere sats, fjerne verdsettelsesrabattene og verdsette ulike formuesobjekter likere. Regnskap Norge støtter målet om et mer nøytralt og forutsigbart skattesystem, men mener forslaget ikke løser den grunnleggende skjevheten i beskatningen av norsk eierskap.
– Arbeidende kapital er ikke penger som ligger klare til privat forbruk. Den er bundet i maskiner, teknologi, kompetanse og arbeidsplasser. Når eierne skattlegges uavhengig av bedriftens lønnsomhet og likviditet, kan de bli tvunget til å ta ut utbytte når pengene heller burde vært investert i selskapet, sier Aale-Hansen.
Lavere sats kan bli spist opp
Kommisjonen foreslår én sats i intervallet 0,25 til 0,75 prosent, samtidig som verdsettelsesrabattene blant annet for aksjer og driftsmidler fjernes. En lavere sats og et bredere grunnlag kan isolert sett gi et mer ensartet system. For personlige eiere av norske virksomheter kan imidlertid bortfallet av rabattene svekke – eller i enkelte tilfeller spise opp – virkningen av satsreduksjonen.
Regnskap Norge er også bekymret for at et bredere skattegrunnlag senere kan kombineres med høyere satser. Dersom formuesskatten videreføres, må satsen være lav, forutsigbar og stabil over tid. Regelverket må dessuten ta hensyn til latent skatt og til at mange eiere mangler privat likviditet til å betale skatten uten å hente penger ut av selskapet.
– Problemet er ikke først og fremst den tekniske utformingen av formuesskatten. Problemet er at norskbosatte, personlige eiere skattlegges for eierskap i norske virksomheter på en måte utenlandske eiere ikke gjør. Nye justeringer av satser, rabatter og verdsettelsesregler endrer ikke denne forskjellsbehandlingen, sier Aale-Hansen.
Den samlede eierbeskatningen må ned
Formuesskatten må ses i sammenheng med utbytteskatten. Når en eier må ta ut utbytte for å finansiere formuesskatten, utløses samtidig skatt på utbyttet. Den samlede likviditets- og skattebelastningen kan derfor bli betydelig, også når virksomheten har svake resultater eller trenger kapital til investeringer.
Regnskap Norge mener et nytt skatteforlik må styrke norsk privat eierskap og gjøre det mer attraktivt å investere og reinvestere i Norge. Organisasjonens anbefalinger er:
- Avskaff formuesskatten på arbeidende kapital.
- Hvis skatten videreføres, må satsen være lav, forutsigbar og stabil over tid.
- Reglene må ta hensyn til virksomhetenes likviditet.
- Den samlede belastningen fra formuesskatt og utbytteskatt må reduseres.
- Endringer må ikke svekke konkurransevilkårene for norsk personlig eierskap.
Mer krevende verdsetting og administrasjon
Å fjerne verdsettelsesrabattene vil samtidig gjøre riktige og etterprøvbare verdsettelser enda viktigere. Dette er særlig krevende for ikke-børsnoterte selskaper, næringseiendom, immaterielle verdier og offentligrettslige tillatelser. Årlige verdsettelser kan bli både ressurskrevende og usikre for virksomhetene og rådgiverne deres.
– Et skattesystem som skal stå seg over tid, må være forståelig, administrerbart og forutsigbart. Det må legge til rette for norsk kapital, lokalt eierskap og langsiktige investeringer. Det er avgjørende for omstilling, beredskap, arbeidsplasser og nasjonal konkurransekraft, sier Rune Aale-Hansen.
Nøkkelord
Kontakter
Bjørn Haakon NilsenSeniorrådgiver kommunikasjonRegnskap Norge
Tel:90627321bjorn.haakon.nilsen@regnskapnorge.noLene N. SundalskleivSeniorrådgiver kommunikasjon
Tel:47314948lene@regnskapnorge.noFølg pressemeldinger fra Regnskap Norge
Registrer deg med din e-postadresse under for å få de nyeste sakene fra Regnskap Norge på e-post fortløpende. Du kan melde deg av når som helst.
Siste pressemeldinger fra Regnskap Norge
Bruker markedsmakten til å fordele verdiskapningen1.9.2026 07:00:00 CEST | Pressemelding
Regnskap Norge har inngått en fordelsavtale med Fiken, systemleverandør av regnskaps- og kvalitetssystemer for regnskapsbransjen. Avtalen er et resultat av at medlemmene i Regnskap Norge ønsker en mer fornuftig fordeling av verdiskapningen, som systemleverandører og regnskapsforetak skaper sammen hos sluttkundene.
Regnskap Norge: Tiltak mot Skattefunn-misbruk må være treffsikre6.8.2026 07:56:18 CEST | Pressemelding
Regnskap Norge støtter i sitt høringssvar flere av regjeringens forslag for å motvirke misbruk av Skattefunn-ordningen, men advarer mot tiltak som kan gjøre ordningen unødvendig krevende for seriøse virksomheter.
Regnskapsbransjen står støtt i befolkningen – og stoltheten i bransjen øker4.8.2026 07:55:00 CEST | Pressemelding
Regnskapsbransjen har et stabilt godt omdømme i befolkningen, samtidig som stoltheten blant dem som jobber i bransjen øker. Det viser en ny undersøkelse gjennomført av Apeland på vegne av Regnskap Norge.
Etterlevelse av hvitvaskingsregelverket koster næringslivet milliarder av kroner.8.7.2026 07:57:54 CEST | Pressemelding
1,2 milliarder kroner. Det er den årlige kostnaden eksterne regnskapsforetak må betale for å etterleve anti-hvitvaskingsregelverket. Det anslår en fersk masteravhandling. Omfanget av regelverket er blitt så krevende at det er på overtid å se på forenklingsmuligheter, mener Rune Aale-Hansen, administrerende direktør i Regnskap Norge.
Alvorlig: To dager før siste innleveringsfrist kneler Skatteetatens nettside.29.6.2026 09:36:32 CEST | Pressemelding
Fristen for innsending av skattemelding for næringslivet er 31. mai. Samtidig er det mulig å søke om utsettelse til 30. juni. Problemet nå er imidlertid at Skatteetatens nettside er nede med en rekke tjenester ute av drift – knapt to dager før den utsatte fristen. - Dette er ugreit. Den siste tiden har vært krevende for næringslivet i forbindelse med omlegging fra Altinn 2 til Altinn 3. Nå kommer dette på toppen og skaper ytterligere usikkerhet og heft rett før siste frist, sier Rune Aale-Hansen, adm. direktør i Regnskap Norge.
I vårt presserom finner du alle våre siste pressemeldinger, kontaktpersoner, bilder, dokumenter og annen relevant informasjon om oss.
Besøk vårt presserom